Domain kontaktwinkel.de kaufen?
Wir ziehen mit dem Projekt
kontaktwinkel.de um.
Sind Sie am Kauf der Domain
kontaktwinkel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kontaktwinkel.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **


Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
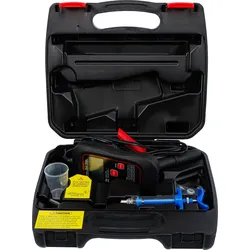
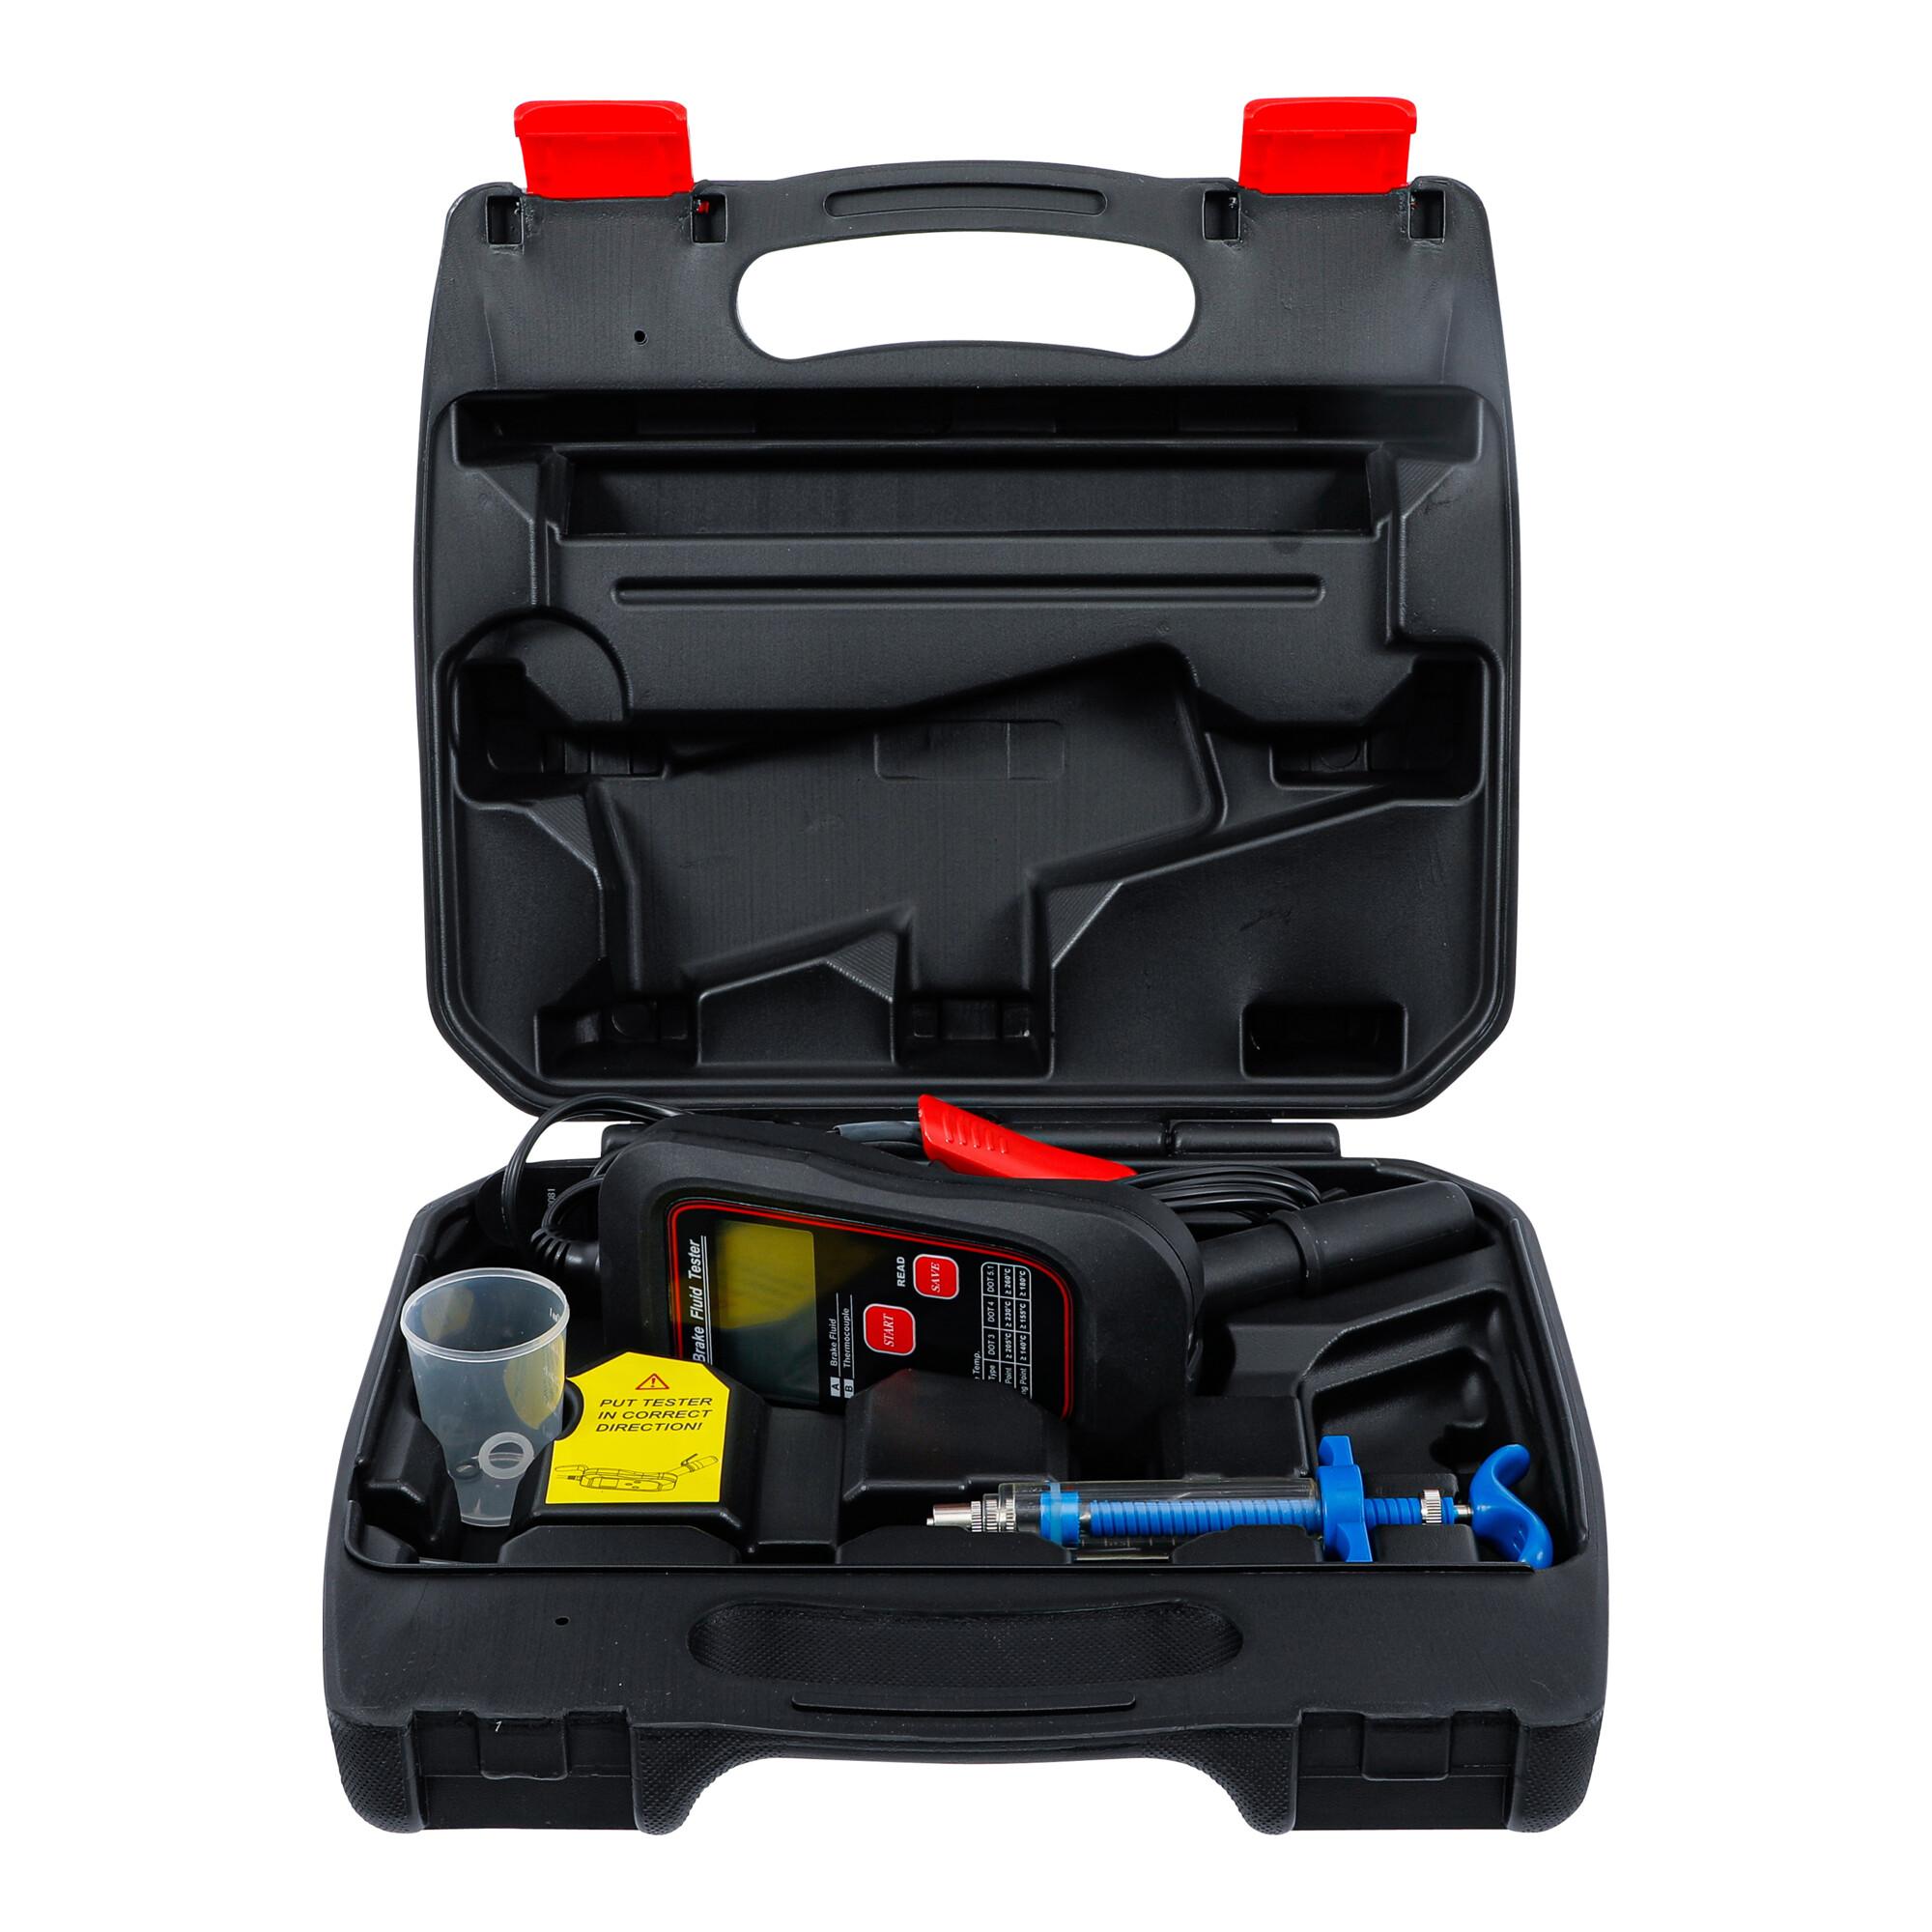
BGS Bremsflüssigkeitstester | Siedepunkt-Messverfahrenzur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS oder DOT 5.1Spannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich:317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **

Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Ertrags- und Schenkungssteuer auf verdeckte Gewinnausschüttungen, Taschenbuch von Justus Weise, AV Akademikerverlag, 978-620-2-21697-5Ertrags- Und Schenkungssteuer Auf Verdeckte Gewinnausschüttungen, Taschenbuch Von Justus Weise, Av Akademikerverlag, 978-620-2-21697-5, Seitenanzahl: 5632,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschonung von Betriebsvermögen bei der Erbschaftsteuer/Schenkungssteuer, Taschenbuch von Markus Wurm, GRIN, 978-3-656-91846-2Verschonung Von Betriebsvermögen Bei Der Erbschaftsteuer/schenkungssteuer, Taschenbuch Von Markus Wurm, Grin, 978-3-656-91846-2, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester | Siedepunkt-Messverfahrenzur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS oder DOT 5.1Spannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich:317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schmedding, Klaus: Fehlerquellen bei polizeilichen MessverfahrenFehlerquellen bei polizeilichen Messverfahren , Geschwindigkeit - Abstand - Rotlicht , Sonstige > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202309, Produktform: Kartoniert, Titel der Reihe: Anwaltspraxis##, Autoren: Schmedding, Klaus~Siegert, Filip, Redaktion: Beck, Wolf-Dieter~Löhle, Ulrich, Auflage: 23013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 653, Keyword: Führerscheinentzug; Fahrverbot; Rechtsanwalt; Lichtschranken; essverfahren; Meßverfahren; Ordnungswidrigkeiten; Polizei; Radaressgeräte; Rotlichtüberwachungsanlage; Verkehrsrecht; Video-Nachfahrsysteme; Brückenabstandsmessverfahren; Geschwindigkeitsverstöße; Atemalkohol; Abstand; Koaxialkabelmessverfahren; Rotlichtverstöße; Spurwechsel; Tiere; Atemalkoholmessung; Geschwindigkeit; Rauschmittel; Geschwindigkeitsüberschreitungen; Trunkenheit am Steuer; Geschwindigkeitsmessverfahren; Lasergeschwindigkeitsmesssystem; Abstandsmessung; reflektierende Gegenstände; falscher Messwinkel, Fachschema: Ordnungswidrigkeit~Strafrecht~Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr, Fachkategorie: Öffentliches Recht, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag Gm, Verlag: Deutscher Anwaltverlag & Institut der Anwaltschaft GmbH, Länge: 202, Breite: 150, Höhe: 35, Gewicht: 840, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 8011435, Vorgänger EAN: 9783824015467 9783824014095 9783824011230 9783824009831 9783824057160, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0080, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175187174,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
BGS 6905 Bremsflüssigkeitstester Siedepunkt-MessverfahrenBGS 6905 Bremsflüssigkeitstester Siedepunkt-Messverfahren Beschreibung: zur Siedepunkt-Messung bei Bremsflüssigkeit Siedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeiten bei Verwendung eines Themperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignet geeignet für PKW, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1 Spannungsversorgung: 12 V Autobatterie Teststrom: 5 - 7 A Umgebungstemperatur: 0 - 50 C Siedepunkt-Messbereich: <= 320 C (<= 608 F) Siedepunkt-Messgenauigkeit: +/- 5 % Temperatur-Messbereich: -60 C bis 500 C (-76 F to 932 F) Temperatur-Messgenauigkeit: -20 bis 500 C +/- (1 %+3digit)235,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren - 6905zur Siedepunkt-Messung bei BremsflüssigkeitSiedepunkt-Temperatur dient zur genauen Bestimmung des Wasseranteils in Bremsflüssigkeitenbei Verwendung eines Temperaturfühlers auch zur Temperaturmessung anderer Flüssigkeiten geeignetgeeignet für Pkw, Motorräder und Kleintransporter mit Bremsflüssigkeiten DOT 3, DOT 4 oder DOT 5.1MerkmaleSpannungsversorgung: 12 V AutobatterieTeststrom: 5 - 7 AUmgebungstemperatur: 0 - 50 °CSiedepunkt-Messbereich: </= 320 °C (</= 608 °F)Siedepunkt-Messgenauigkeit: +/- 5 %Temperatur-Messbereich: -60 °C bis 500 °C (-76 °F to 932 °F)Temperatur-Messgenauigkeit: -20 bis 500 °C +/- (1 %+3digit)231,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Bremsflüssigkeitstester Siedepunkt-Messverfahren ; BGS technic (6905)Einleitung Der BGS Bremsflüssigkeitstester ist ein Werkzeug zur schnellen und zuverlässigen Überprüfung des Siedepunkts von Bremsflüssigkeit. Eigenschaften • Kompaktes Messgerät zur Bestimmung des Siedepunkts von Bremsflüssigkeiten n• Ermöglicht genaue Ermittlung des Wasseranteils in Bremsflüssigkeiten n• Einsatz eines Temperaturfühlers für Messung weiterer Flüssigkeiten möglich n• Geeignet für Bremsflüssigkeiten DOT 3, DOT 4, DOT 4 PLUS und DOT 5.1 n• Betrieb über 12 V Autobatterie mit 5–7 A Teststrom n• Messung in einem weiten Temperaturbereich mit hoher Genauigkeit n• Robuste Bauweise für den Einsatz bei Umgebungstemperaturen von 0 bis 50 °C Anwendung • Überprüfung der Bremsflüssigkeit in Fahrzeugen n• Messung des Siedepunkts zur Beurteilung der Bremsflüssigkeitsqualität n• Einsatz in Werkstätten und bei der Fahrzeugwartung n• Sicherstellung der Fahrsicherheit durch rechtzeitigen Austausch der Bremsflüssigkeit (6905)247,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BAUKNECHT Kopffreihaube BHVS 91F LT DP K Drop Protect - innovative Nanobeschichtung verhindert TropfenbildungBAUKNECHT Kopffreihaube BHVS 91F LT DP K Drop Protect - innovative Nanobeschichtung verhindert Tropfenbildung. Produktdetails Farbe Gehäuse , schwarzes Glas, Leistung & Verbrauch Modellbezeichnung , BHVS 91F LT DP K, Energieverbrauch / Jahr , 42 kWh, Fluiddynamische Effizienzklasse , A, Beleuchtungseffizienzklasse , A, Klasse für Fettabscheidegrad , E, Luftstrom bei min. Geschwindigkeit , 115 m³/h, Luftstrom bei max. Geschwindigkeit , 740 m³/h, Schallleistungspegel minimal , 31 dB(A), Schallleistungspegel maximal , 70 dB(A), Luftschallemissionen , 70 dB(A), Energieeffizienzklasse (Skala) , A+ (A+++ bis D), Ausstattung & Funktionen Bedienelemente , Touch-Control, Art Beleuchtung , LED, Anzahl Fettfilter , 1, Eigenschaft Fettfilter , auswaschbar, Material Gehäuse , Glases Glas, Material Fettfilter , Aluminium, Abluftsystem , Abluftbetrieb und Umluftbetrieb, Passender Extra-Kohlefilter im Umluftbetrieb , AMC 072, Maße & Gewicht Höhe , 146,5 cm, Breite , 59,8 cm, Tiefe , 32,1 cm, Technische Daten Spannung , 220-240 V, Leistung Beleuchtung , 5 W, WEEE-Reg.-Nr. DE , 79581889, Hinweise Sprachen Bedienungs-/Aufbauanleitung , Deutsch (DE), Optik / Stil Optik , glänzend, Material:Gehäuse Glases Glas547,35 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.